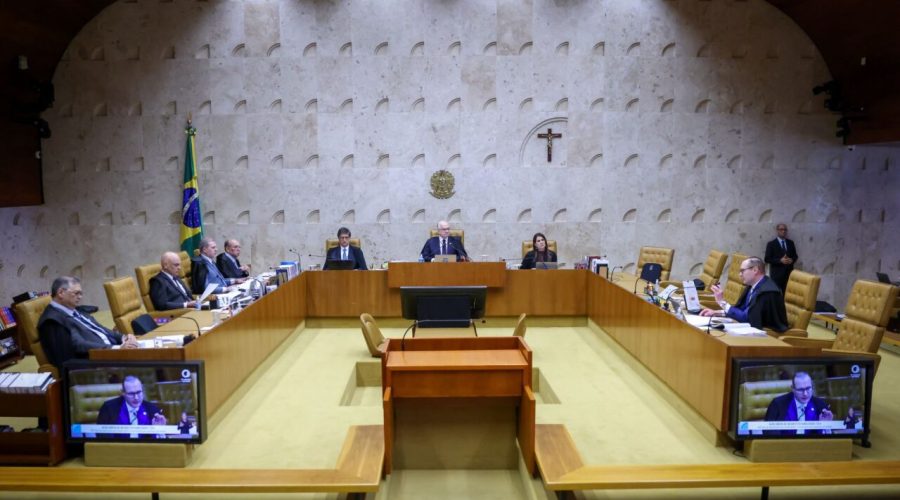
Uma decisão do Supremo Tribunal Federal (STF) sobre o prazo para devolução de valores relacionados a tributos cobrados nas contas de energia elétrica traz novos pontos de atenção para consumidores, empresas do setor elétrico e contribuintes.
A discussão envolve a restituição de valores tributários vinculados ao fornecimento de energia elétrica e os critérios que deverão ser observados para determinar quem poderá ser beneficiado.
O alcance prático da decisão depende das condições estabelecidas pelo Tribunal, incluindo o período abrangido, os requisitos aplicáveis e os procedimentos necessários para solicitar ou efetivar a devolução.
Entre os principais pontos que precisam ser analisados estão:
– Prazo estabelecido para a restituição;
– Período das cobranças abrangidas;
– Identificação dos possíveis beneficiários;
– Documentação necessária para comprovação dos valores;
– Procedimentos para devolução ou compensação;
– Possíveis reflexos sobre contratos e obrigações tributárias;
– Aplicação da decisão aos casos concretos.
Para os consumidores, é importante compreender que a definição de um prazo pelo STF não significa, necessariamente, que todos terão direito ao recebimento automático de valores.
Já para as empresas, especialmente aquelas relacionadas ao setor elétrico, a decisão reforça a necessidade de acompanhar os entendimentos judiciais e avaliar possíveis impactos sobre procedimentos fiscais, obrigações e pedidos de restituição.
A análise jurídica e tributária será fundamental para identificar os efeitos concretos da decisão e evitar interpretações generalizadas sobre os direitos envolvidos.
Em um ambiente de constantes mudanças na legislação e na jurisprudência tributária, acompanhar decisões dos tribunais superiores também faz parte da gestão de riscos e do planejamento das empresas.
Decisões tributárias exigem mais do que conhecer o julgamento. É necessário compreender seus critérios para transformar mudanças jurídicas em efeitos concretos.