CBS já aparece em 86% dos documentos fiscais obrigatórios e reforça avanço da Reforma Tributária
Conteúdo
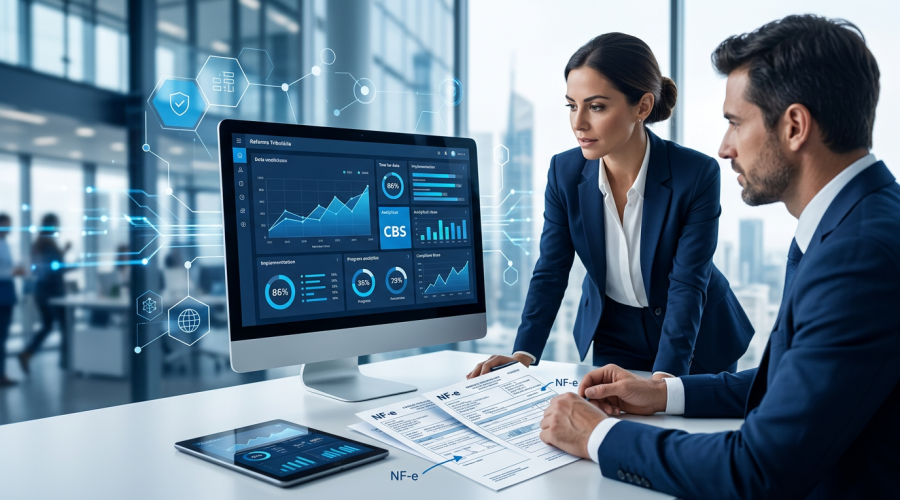
A Contribuição sobre Bens e Serviços (CBS), criada pela Reforma Tributária, já aparece em 86% dos documentos fiscais obrigatórios, segundo levantamento divulgado pelo setor.
O percentual evidencia o avanço da adaptação dos documentos fiscais ao novo sistema de tributação sobre o consumo e reforça a necessidade de empresas prepararem suas estruturas tecnológicas e operacionais para as mudanças.
A implementação da CBS representa uma transformação que vai além da inclusão de novos campos nos documentos eletrônicos. As empresas precisam garantir que as informações fiscais estejam corretamente classificadas, registradas e integradas aos sistemas utilizados na operação.
Entre os principais pontos de atenção estão:
– Atualização dos sistemas ERP;
– Adequação dos documentos fiscais eletrônicos;
– Parametrização das regras da CBS;
– Conferência dos cadastros de produtos e serviços;
– Validação das informações tributárias;
– Integração entre fiscal, contabilidade e financeiro;
– Capacitação das equipes;
– Monitoramento das atualizações técnicas.
Apesar do avanço apresentado pelo levantamento, a presença da CBS nos documentos fiscais não significa que todas as empresas estejam plenamente preparadas para a Reforma Tributária.
A adequação precisa considerar as particularidades de cada operação, as exigências aplicáveis ao contribuinte e a capacidade dos sistemas de produzir informações consistentes para apuração e cumprimento das obrigações tributárias.
Nesse cenário, o alinhamento entre tecnologia, contabilidade, fiscal e gestão será fundamental para reduzir inconsistências e evitar problemas durante a transição.
A evolução dos documentos fiscais representa uma etapa importante, mas o verdadeiro desafio será garantir que as informações transmitidas correspondam corretamente à realidade das operações.
Na Reforma Tributária, adequação documental é apenas o começo. O desafio é transformar a mudança técnica em conformidade operacional.